
| 執筆者 | 久保田 精一 (合同会社サプライチェーン・ロジスティクス研究所 代表社員 城西大学経営学部 非常勤講師、運行管理者(貨物)) |
|---|
執筆者略歴 ▼
目次
- ■具体的に示された自動運転トラックの導入目標
- ■米中で実用化が先行するレベル4自動運転
- ■開発コスト上昇など課題も浮き彫りに
- ■自動運転にコスト面でのメリットはあるのか
- ■自動運転に伴う物流システムの見直し
- ■サプライチェーンにも変革を迫る可能性
■具体的に示された自動運転トラックの導入目標
2026年3月に、5年ぶりとなる新しい総合物流施策大綱(2026年度~2030年度)が公表された。
今回の改定では「物流2法」改正を受けた具体的な施策展開に関心が集まったが、筆者が注目したのは、トラック輸送の自動運転について、商用運行の実現シナリオが示された点だ。具体的には、まず取り組む施策の冒頭に「物流ネットワークの自動化・省人化」が掲げられた。また目標数値(KPI)として「2030年度までに1000台の自動運転トラック導入」という目標も明示された。
前回の施策大綱は2021年度に策定されたものだが、その時点ではトラックの自動運転については社会実験のフェーズに留まっていた。商用レベルの施策として挙げられた施策は「隊列走行の商業化」のみと言ってよかった。これがわずか5年前のことだが、当時と比べると今回の大綱では記述の具体性が一気に高まった印象である。
なお、自動運転はトラックに留まらず商用車全般で加速している。
物流施策大綱に先だって、交通政策基本計画が閣議決定されているが、同計画では「2030年度までに1万台の自動運転サービス車両を導入する」という目標が明記されている。なお、ここで言う「自動運転サービス車両」とは、バス・タクシー等に幹線輸送のトラック車両を加えた概念である。すなわち、商用車全般に自動運転サービスの目標値が設定されたということになるわけだ。言うまでもなく1万台というのは、裾野の広い商用運行の普及を前提としないと実現できない数値である。
■米中で実用化が先行するレベル4自動運転
周知のとおり「レベル4」と呼ばれる、エリア等を限定した完全無人での自動運転は、すでに米国や中国でかなり幅広く運行されている。うち米国では、千キロを超えるような長距離運行をドライバーが同乗せずに運行しているケースもある。企業事例としても、業界に先んじて運行を開始したウォルマート、タイソンフードなどの事例や、最近では、ペプシ社の導入事例など、業界横断的に取り組みが拡がっている(注1)。
ところで、ウォルマートなど荷主主導の取り組みにおいては、自動運転スタートアップのGatik社がシステムベンダーとして活躍している。同社はいすゞと連携し、同社のシステムをいすゞのトラックに組み合わせて活用しているケースが目立つ。そのような意味では、日本企業のプレゼンスも小さくはない。
一方、日本国内に目を向けると、今のところレベル4の自動運転トラックは限られた範囲での実証運行の段階である。長期間運行するケースは少ないうえ、原則としてドライバーが同乗するケースがほとんどである。レベル4に相当する完全無人運行を行っている例は多くはない(注2)。
とはいえ、米国で無人運行を実現できている以上、日本で実現できないという理屈は考えにくい。日米で交通環境に差があるとはいえ、高速道路等の限られた条件下での運行に限れば、むしろ日本のほうがインフラ面の優位性は高いとも思える。「国民感情」といった「社会的受容性」の問題をとりあえず脇におけば、レベル4の自動運転が相当程度普及する素地は整ってきていると言える。
■開発コスト上昇など課題も浮き彫りに
全般に取り組みが先行しているとはいえ、海外における自動運転の取り組みも、順風満帆というわけではない。
マッキンゼーが最近発表したレポートによれば、「高速道路上の無人走行(ハブ間輸送)」など自動運転の普及時期は、以前の想定よりも後ろ倒しになっているという(注3)。また、自動運転の開発コストが大きく上昇しており、ベンダーにとって大きな課題となっているとも指摘している。
本レポートに限らず、コストが自動運転の商用化に陰を落としているという指摘が増えているようである。商用化の取り組みが先行しているのはタクシーの自動運転だが、商用運行されている自動運転タクシーは有人よりも割高なケースが多いという指摘もある。これも突き詰めればコストの問題に帰着する。
とはいえ、タクシーなど旅客輸送は多少のコスト上昇は自動運転によるメリットで相殺することができる。自家用車の場合でいえば、ドライバーが仕事をしたり、ゲームなど余暇に時間を割くなどのメリットが大きいからである。
これに比べると貨物輸送分野はコスト面でシビアであり、コスト面の優位性の低さはより重要な課題とも言える。
注1:ウォールストリートジャーナル「ペプシコが無人トラック本格運行 「ドリトス」運ぶ」2026年6月10日
注2:例外として、羽田空港内の貨物搬送に導入されている自動運転は実用運行の位置づけである。
https://www.anahd.co.jp/group/pr/202512/20251215.html
注3:マッキンゼー「自動運転車の次なる展開 専門家の見解から得られる示唆」2026年5月
■自動運転にコスト面でのメリットはあるのか
そもそも、トラックの自動運転によって、どの程度のコストメリットを得られるのだろうか。
トラック輸送の原価のうち、無人運転で不要となるのは主にドライバーの労務費(人件費)だが、その割合は一般のトラック運送で35%程度に留まる。一方で、自動運転への対応によって車両費(減価償却費等)は確実に増加する。車両費の原価比率は一般的に8%程度であることから、単純計算だが、一般的に1千5百万円程度の10トントラックが、5~6千万円程度の価格になるだけで、コスト削減効果は減殺される。このほかに、整備管理費、保険料、事故時対応コストなども増える可能性がある。
これに加えて、端末部分の輸送コストと積み替えコストの問題もある。自動運転が導入可能なのは幹線輸送部分のみであるため、上記のコスト上乗せされることになり、効率化の効果がさらに小さくなる。
このような点以上に問題となりうるのは、標準的運賃や適正原価との関係である。
2028年にトラック運賃の新たな基準となる「適正原価」が告示される。適正原価の内容はまだ検討段階であり、現段階では自動運転の扱いも特に議論されていないと思うが、仮に自動運転の適正原価が「有人」を下回る場合でも、有人運転のトラックに値下げ圧力を生じるような、安価な原価水準を示すのは難しいのではないか。
また、トラック会社側の運賃設定上の課題もある。自動運転サービスを提供することが想定されるのは主に大手運送各社だが、大手とはいえ、すべての運行を自動運転に切り替えるわけではない。東京~大阪間のような主要経路では有人車両が平行して利用されることになるわけで、二重価格のような運賃設定は難しい。
以上を踏まえると、長期的に見ればコスト削減につながる可能性はあるものの、当面の間は輸送単体で見た単純なコスト削減効果には期待しいくいと思える。
■自動運転に伴う物流システムの見直し
以上、長々と述べてきたが、端的にいえば、現在の「運び方」を前提として、単に自動運転に置き換えるだけでは、効率化のメリットは生じにくいということになる。
言い方を変えれば、自動運転導入による効果を生むためには、輸送の前提となる物流システムなど、「仕組み全体」を見直すことが必要ということでもある。
自動運転による変化には、単純なものから複雑なものまで多様な影響が考えられる(図表1)。
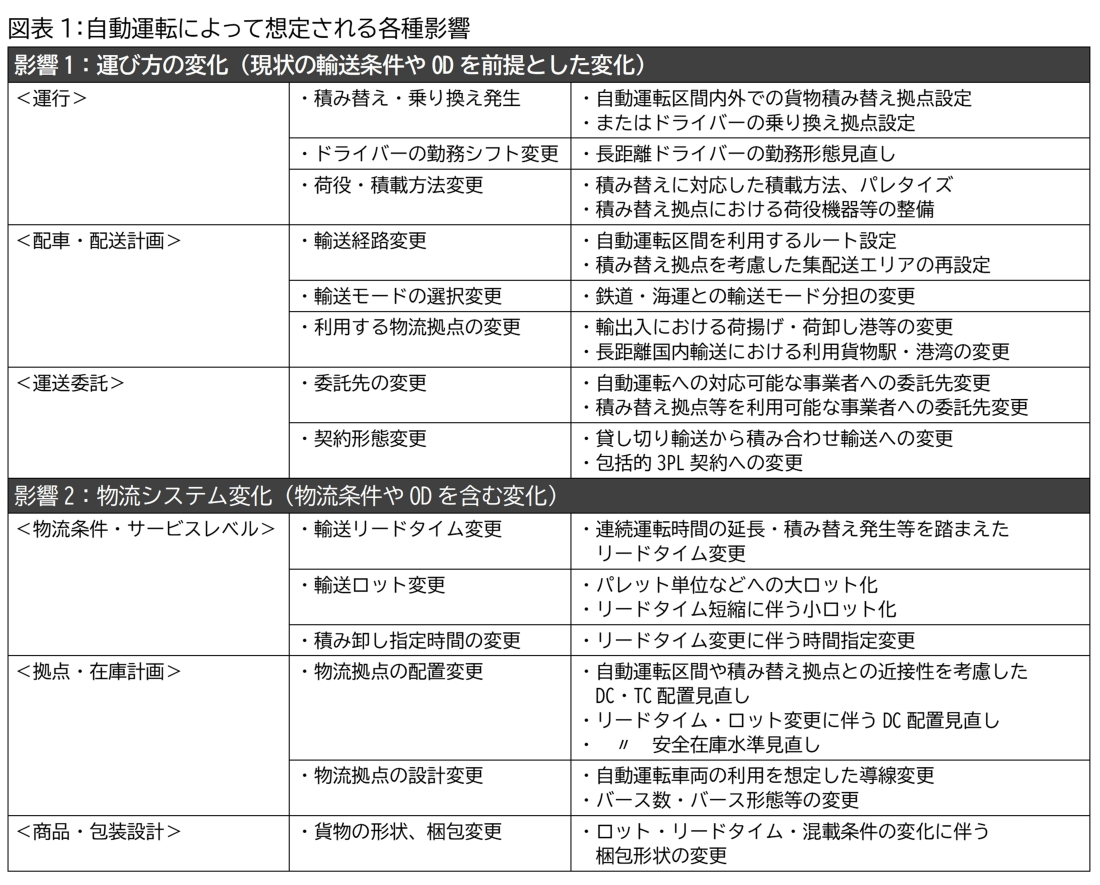
ここで「単純」というのは、貨物の発着場所や輸送リードタイムなどの基本的条件は変えずに、その「運び方」だけを変えるものである。もちろん、現在有人で運んでいるものを自動運転トラックに転換するだけであっても、中継拠点の設定、ドライバーのシフト見直し、委託先の見直しなど、各種の検討が必要になる。
ただし、これは自動運転がもたらす影響・変化のごく表面的な部分に過ぎない。
輸送リードタイムの変更は、ロットや配送可能範囲といった輸送条件にも影響を及ぼす。在庫拠点の配置、在庫水準のアロケーションは当然、大きな影響を受ける。なぜなら、レベル4の自動運転区間が特定の区間に限られること、幹線と端末輸送との間で積み替え(または乗り換え)が発生することから、在庫拠点の位置・規模等の最適条件が変化するからである。
物流システムへの影響という意味では、輸送モード間の役割分担(機関分担率)の変化もポイントとなり得る。
現在、長距離でかつ大ロットの幹線輸送では、内航船と鉄道が多く使用されている。500kmを超える輸送ではモーダルシフトを検討すべきというのが現代の常識である。一方、これは自動運転トラックの直接的な競合対象でもあることから、上記の「500km」といった機関選択の条件も見直しを迫られる可能性がある。
ここで述べたような、輸送条件、機関選択や物流システム設計等を物流事業者主導で見直すことは難しいが、荷主にとっては自ら決定できるパラメータの一つに過ぎない。
■サプライチェーンにも変革を迫る可能性
さらに言えば、物流の上位に位置するサプライチェーン最適化にも、これらの変化は影響を及ぼす可能性もある(図表2)。
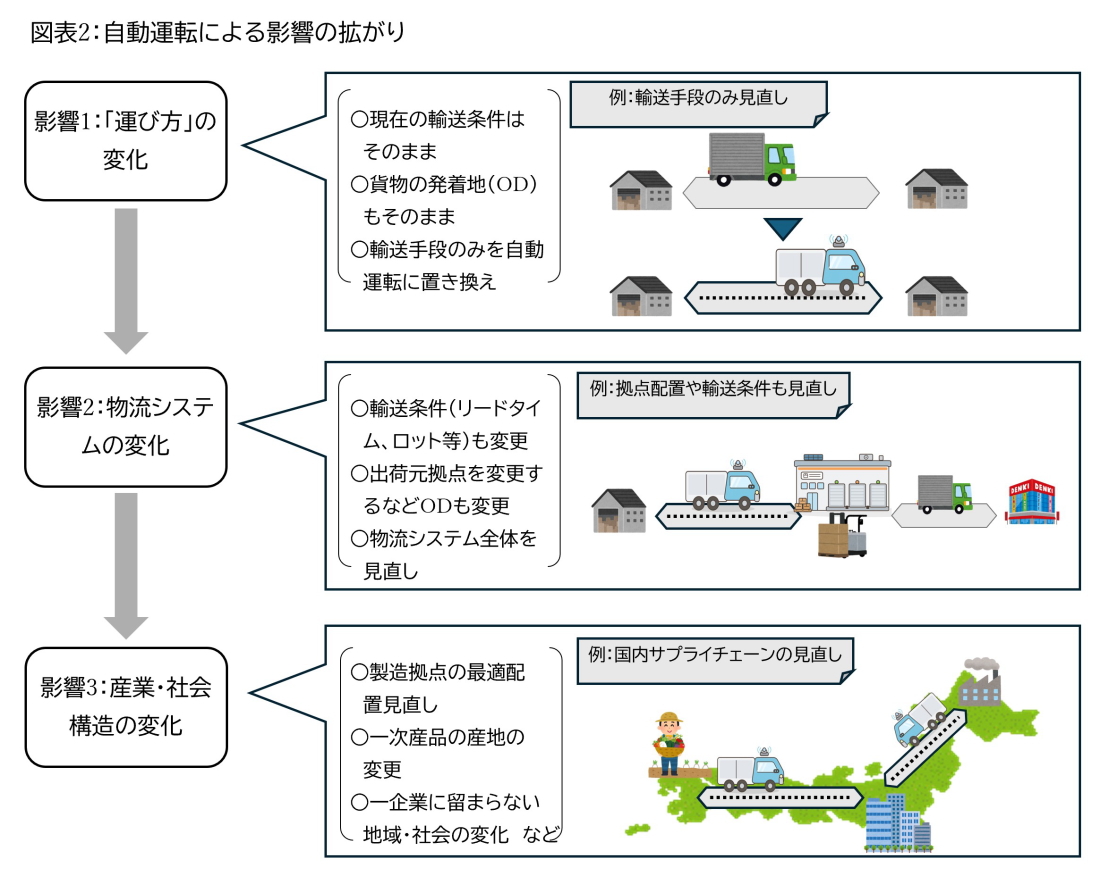
一例として、飲料のような物流コスト負担力の低い製品は、消費地近傍に工場を設置する傾向があるが、自動運転の普及によって輸送距離の影響は小さくなるかもしれない。また、南九州のような農産物の遠隔産地は、現在、物流の2024年問題によって産地間の競争力低下に直面しているが、同じように格差解消に向かうかもしれない。
このような議論は迂遠かもしれないが、全国的な高速道路網の整備によって、工場や物流拠点を集約化してきたように、これまでも産業界は物流の変化に対応してきたという歴史的経緯がある。
今後、新たに設置する工場、物流拠点等の立地・機能に自動運転の影響を考慮すべきなのは当然だが、冒頭に述べたように、2030年代に自動運転トラックが普及することをメインシナリオに据えるのであれば、現在利用している拠点等についても、自動運転の影響を受ける可能性が考慮する必要があるだろう。
2000年代のIT革命はインターネットの普及による情報の流通の変化を生み、実ビジネスにも大きな影響を与えた。自動運転は「モノ」の流通に全般的な影響を与えるという点では、これと似た側面がある。
現時点ではあまり議論に上っていないが、自動運転の普及は単なる「運び方」の変化に留まらない影響を及ぼす可能性がある。また時間軸としても、企業の中長期計画などに具体的に影響を及ぶ範囲に入ってきている。荷主における物流やサプライチェーン革新に向けた議論をはじめるべき時期に来ていると言えるのではないか。
以上